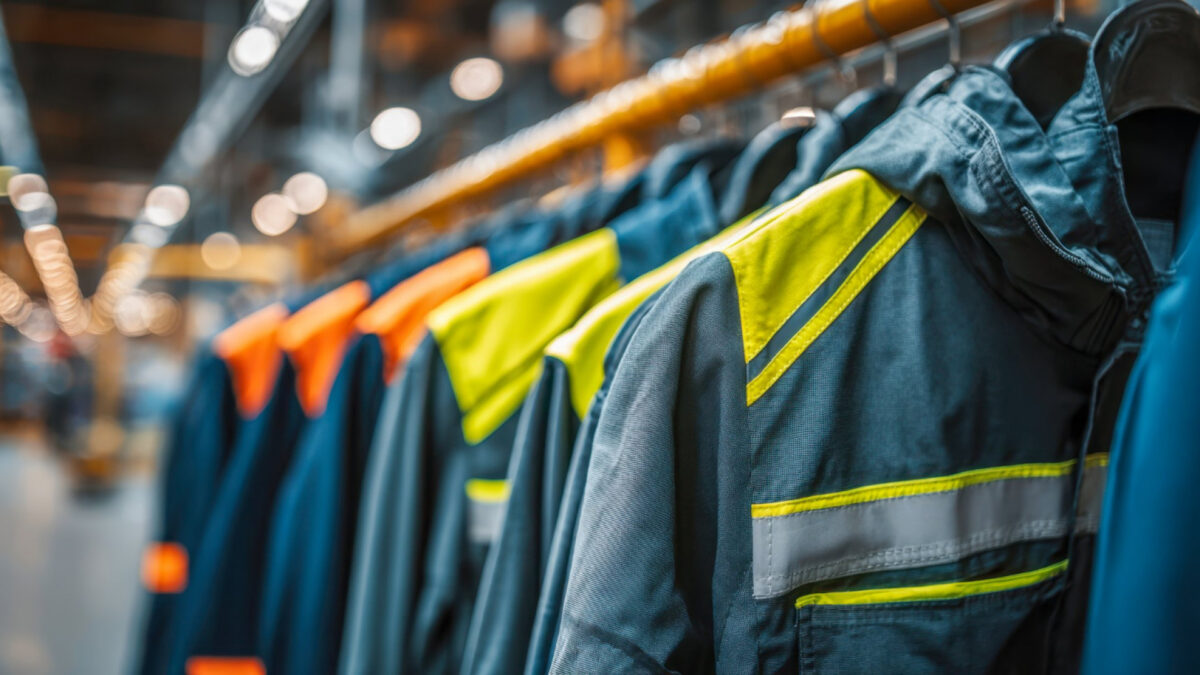
Acheter des bleus de travail, des uniformes ou des équipements de protection individuelle : en apparence, c’est une dépense anodine. En réalité, le traitement fiscal et comptable de ces achats suit des règles précises, avec des risques de redressement à la clé en cas d’erreur. Voici ce qu’il faut retenir pour s’y retrouver.
Ce que la loi impose à l’employeur
Le Code du travail est clair : lorsque la nature des travaux est particulièrement insalubre ou salissante, l’employeur doit fournir des vêtements de travail appropriés, gratuitement (article R4321-4). L’entretien, la réparation et le remplacement sont également à sa charge (article R4323-95). Si le port d’une tenue est imposé au salarié et inhérent à son emploi, la Cour de cassation a rappelé à plusieurs reprises que les frais de nettoyage non couverts peuvent être réclamés par le salarié.
La distinction entre vêtement de travail et EPI (équipement de protection individuelle) n’est pas que théorique : un vêtement ne devient EPI que s’il protège contre un risque professionnel identifié. Dans ce cas, un régime réglementaire renforcé s’applique. Pour aller plus loin sur la comptabilisation concrète, la page dédiée aux vetements de travail sur Gérer-son-entreprise.fr détaille les comptes à utiliser selon chaque situation.
Déductibilité fiscale : une condition de spécificité à ne pas négliger
Un costume ou un tailleur porté au bureau ? Non déductible. Des combinaisons de chantier, des blouses, des tenues logotées aux couleurs de l’entreprise ? Déductibles, à condition de remplir trois critères cumulatifs : la dépense doit découler directement de l’activité professionnelle, être justifiée par des factures, et ne pas avoir déjà fait l’objet d’un remboursement.
Pour les entreprises soumises au régime réel, ces charges viennent réduire le résultat fiscal. Pour les salariés qui optent pour les frais réels (en remplacement de l’abattement forfaitaire de 10 %), les dépenses vestimentaires sont à déclarer case 1AK, avec une note explicative. Les justificatifs doivent être conservés au moins trois ans. Les micro-entrepreneurs, eux, ne peuvent pas déduire ces frais poste par poste : leur régime prévoit un abattement forfaitaire global, ce qui ferme la porte à la déduction au réel.
Les frais d’entretien suivent la même logique : si le salarié lave lui-même ses vêtements professionnels, la déduction peut s’effectuer de façon forfaitaire sur la base de tarifs de pressing, à condition que l’employeur ne couvre pas déjà ces frais via une prime de salissure.
Comptabilisation et cotisations sociales : les bons réflexes
Le choix du compte comptable dépend de l’usage. Pour des vêtements achetés et stockés avant distribution, on utilise le compte 6022 (fournitures consommables), avec constatation du stock non consommé en fin d’exercice via le compte 322. Pour un usage immédiat sans gestion de stock, le compte 6068 (autres matières et fournitures) est adapté. Les vêtements destinés à la revente passent en compte 607 (achats de marchandises). Confondre ces comptes fausse les variations de stocks et le résultat : c’est l’une des erreurs les plus fréquentes en PME.
Côté URSSAF, les vêtements imposés par l’emploi ne constituent pas un avantage en nature, à deux conditions : le port doit être rendu obligatoire par le règlement intérieur ou une disposition conventionnelle, et les vêtements ne doivent pas être portés hors du travail. Si ces conditions ne sont pas réunies, l’administration peut requalifier la prise en charge en avantage en nature soumis à cotisations. L’arrêté du 25 février 2025 a précisé le cadre d’évaluation de ces avantages pour le calcul des cotisations sociales. La prime de salissure, quant à elle, est exonérée de cotisations uniquement si le port de la tenue est formellement attesté et que la prime correspond à des frais réels.
Bien gérer ses vêtements professionnels, c’est donc bien plus qu’une question de garde-robe : c’est un enjeu comptable, fiscal et social qui mérite une attention régulière, surtout à l’approche de la clôture d’exercice.